
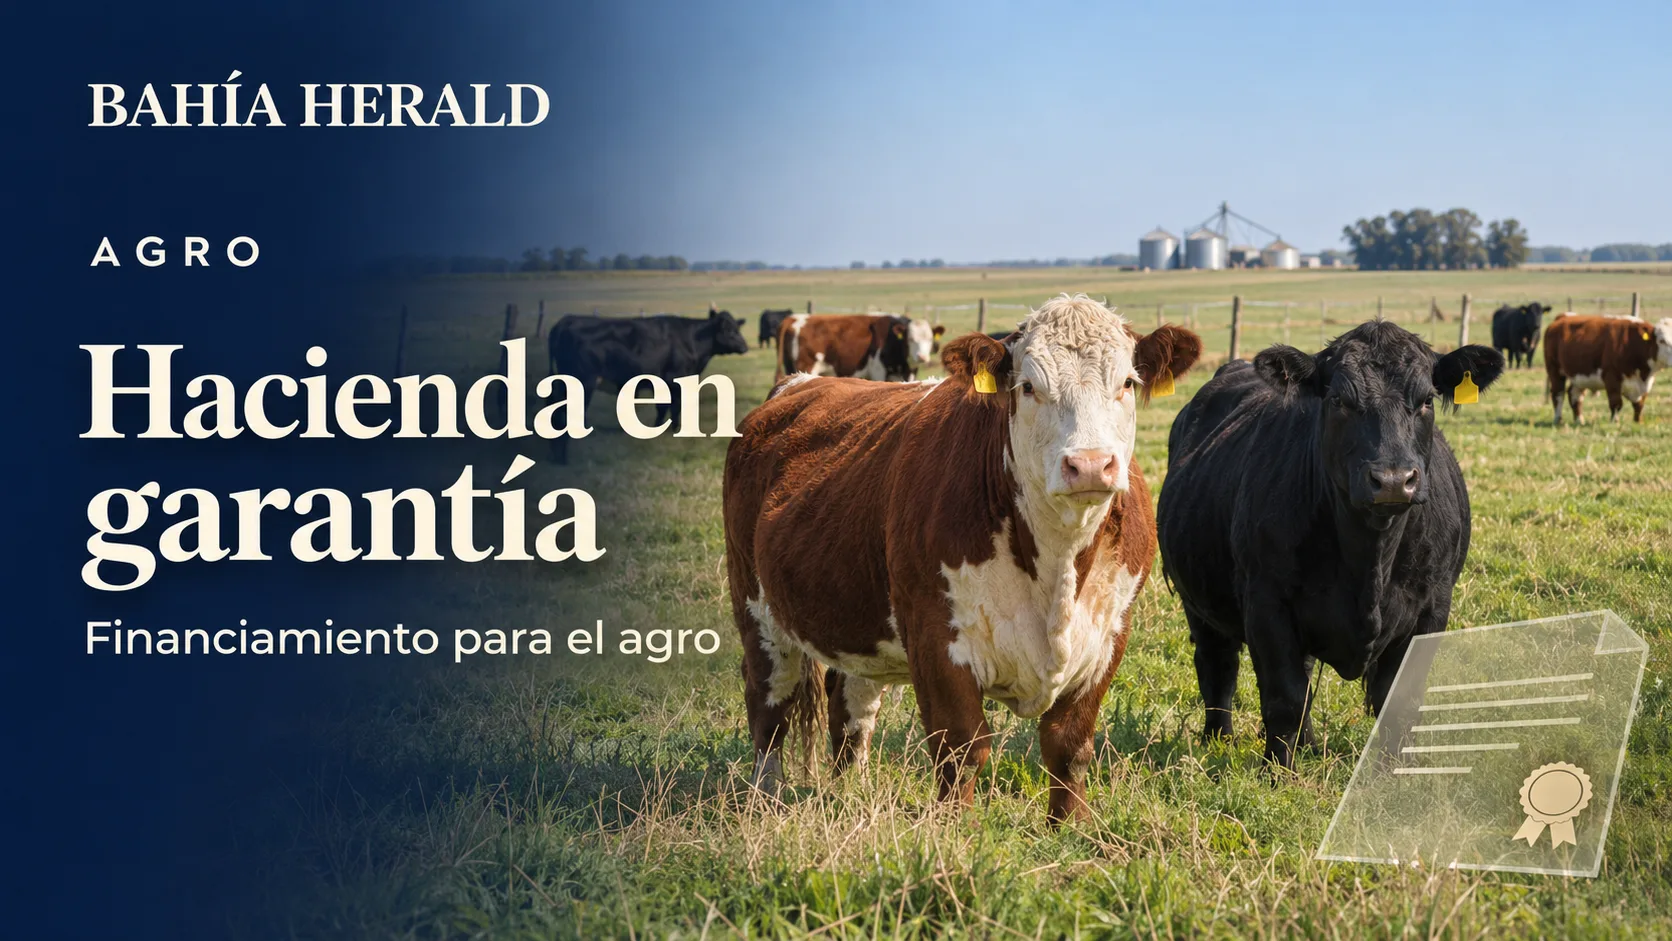
Las prendas, los warrants ganaderos y los créditos vinculados al valor del producto ofrecen alternativas para financiar la actividad. El proyecto de Competitividad Financiera fue retirado del Congreso, mientras continúan vigentes cambios en garantías, trazabilidad y tratamiento tributario.
Por José E. Pérez Ibáñez
Bahía Herald | Agro
10 de noviembre de 2026
Obtener fondos sin vender anticipadamente la hacienda permite acompasar el financiamiento con decisiones productivas como retener vientres o completar la recría. Argentina cuenta con instrumentos que admiten utilizar animales como respaldo de una deuda mientras permanecen en el establecimiento, sujetos a las condiciones de cada operación. La prenda con registro proporciona una base jurídica anterior a la discusión actual (Poder Ejecutivo Nacional [PEN], 1995). www.argentina.gob.ar
Durante 2026 se sumaron medidas relacionadas con el control de las garantías, la identificación animal y el crédito. Ese proceso debe distinguirse del proyecto de Ley de Competitividad Financiera, presentado el 2 de noviembre como expediente 0012-PE-2026 y posteriormente retirado, según la ficha oficial de Diputados (Honorable Cámara de Diputados de la Nación [HCDN], 2026). www.hcdn.gob.ar
La cobertura del 4 de noviembre informó que el retiro comprendía toda la iniciativa, tras la controversia sobre el tratamiento impositivo previsto para los CEDEAR (Mozetic, 2026). Al cierre de este artículo no se verificó una presentación sustitutiva. Por ello, las disposiciones atribuidas a ese proyecto deben leerse como propuestas cuya eventual reincorporación dependerá de un nuevo trámite legislativo. www.cronista.com
Para el productor, esta distinción tiene consecuencias prácticas. Las operaciones que pueden concertarse hoy se apoyan en normas vigentes y contratos concretos. Las expectativas de una reforma más amplia deben evaluarse por separado, sin anticipar derechos, beneficios o plazos de aplicación todavía no establecidos.
El capital ganadero como respaldo del crédito
El régimen de prenda con registro permite afectar bienes muebles y semovientes al cumplimiento de una obligación sin exigir que salgan del poder del deudor. También contempla frutos o productos pendientes o en pie. La inscripción resulta relevante para su eficacia frente a terceros (PEN, 1995). La posibilidad de mantener hacienda en producción mientras respalda una deuda, por tanto, tiene antecedentes jurídicos definidos. www.argentina.gob.ar
El warrant presenta una estructura diferente. La Ley 9.643 distingue el certificado de depósito, relacionado con la propiedad de la mercadería, del warrant, que instrumenta derechos crediticios respaldados por ella. Su artículo 32, modificado por el DNU 70/2023, permite que los productores actúen como depositarios y emitan esos documentos sin traslado indispensable a un almacén de terceros (Honorable Congreso de la Nación Argentina [HCNA], 1914, texto actualizado). www.argentina.gob.ar
El Decreto 640/2024 precisó la emisión y negociación electrónica, la representación mediante distintas tecnologías y el fraccionamiento. También mantiene obligaciones de custodia y seguro. La inscripción optativa en el Registro de Warranteras no elimina las responsabilidades del emisor ni asegura la aceptación de todos los títulos por cualquier financiador (PEN, 2024). www.argentina.gob.ar
Un antecedente concreto fue comunicado por Agricultura el 25 de octubre de 2024: una operación presentada oficialmente como el primer warrant ganadero argentino, respaldada por 200 vacas de Milkynet S.A., en Sunchales, con intervención de Pampa Negocios y Garantías S.A. El anuncio describió seguro y monitoreo de existencia de vida, con identificación relacionada con SENASA (Secretaría de Agricultura, Ganadería y Pesca [SAGyP], 2024). www.argentina.gob.ar
La escala general del instrumento también merece atención. Agricultura informó emisiones de warrants durante 2025 por USD 2.079 millones y, separadamente, por $178.653 millones, sobre productos de distintos sectores (SAGyP, 2026c). Esas cifras corresponden a monedas diferentes y no representan exclusivamente crédito ganadero. Tampoco permiten deducir cuánto se redujo el costo financiero de un productor determinado. www.argentina.gob.ar
La trazabilidad entra en la evaluación de las garantías
El respaldo sobre animales plantea una dificultad operativa: verificar que la hacienda comprometida exista, permanezca disponible y pueda identificarse durante la vigencia de la deuda. La información sanitaria y productiva puede contribuir a ese control, aunque debe complementarse con la documentación sobre titularidad y gravámenes.
La Disposición 2/2026, publicada en mayo, habilitó la inmovilización voluntaria de mercadería afectada a certificados de depósito y warrants, a solicitud del titular conforme a sus fundamentos y con información al emitirse el instrumento. También exige comunicar cambios en instrumentos vigentes dentro del día en que ocurren (Subsecretaría de Mercados Agroalimentarios e Inserción Internacional, 2026). www.argentina.gob.ar
En julio, la Resolución 117/2026 creó el Sistema Informático de Trazabilidad Animal, TRAZA, de utilización optativa. Contempla información sobre producción, existencias y movimientos, incluida la afectación de animales en garantía, con cooperación de SENASA y accesos autorizados para los interesados. La norma dispone una implementación paulatina, sujeta al desarrollo informático; su creación no acredita que todos los módulos estén disponibles en todo el país (SAGyP, 2026d). www.argentina.gob.ar
La identificación electrónica aporta otro componente. La Resolución SENASA 841/2025 estableció desde el 1 de enero de 2026 su aplicación a las categorías alcanzadas, entre ellas terneros y terneras bovinos y bubalinos al destete o antes del primer movimiento. En octubre, la Resolución 898/2026 autorizó a entes sanitarios y fundaciones de lucha contra la aftosa a distribuir dispositivos y prestar servicios de colocación, lectura y remisión de información (Servicio Nacional de Sanidad y Calidad Agroalimentaria [SENASA], 2025, 2026). www.argentina.gob.ar
Estos avances pueden reducir dificultades de verificación. Su efecto financiero dependerá de la calidad de los datos y de su incorporación a contratos aceptados por los acreedores. La identificación sanitaria, por sí sola, no demuestra que los animales estén libres de compromisos anteriores ni constituye una garantía estatal de pago.
Las propuestas que quedaron pendientes
Según la cobertura del proyecto retirado, la reforma buscaba ampliar los activos y derechos susceptibles de garantía, incorporar inventarios y flujos futuros y facilitar gravámenes sucesivos respetando su prioridad. También se describió un registro federal interoperable, con participación de registradores públicos y privados y el BCRA como autoridad.
Para el agro, la relevancia potencial reside en utilizar una mayor parte del capital productivo como respaldo y acompañar la rotación de existencias. Su funcionamiento exigiría determinar qué bienes integran la garantía en cada momento, cómo pueden sustituirse y qué ocurre cuando su valor disminuye.
Otro eje informado comprendía pagarés con montos determinables mediante índices y obligaciones de entrega de bienes fungibles definidos por cantidad, calidad, lugar y fecha. Prometer la entrega material de granos, pagar pesos calculados con el precio de esos granos y garantizar una deuda con mercadería depositada son estructuras diferentes, con exigencias comerciales y logísticas propias.
La cobertura también señaló modificaciones para warrants sobre producción en curso, cambios en seguros y alternativas de realización ante incumplimiento (El Destape, 2026). Esas posibilidades permanecen en el plano de la propuesta retirada. En particular, el eventual seguro facultativo no debe trasladarse a la operatoria vigente, cuyo marco relevado conserva exigencias de cobertura (PEN, 2024). www.eldestapeweb.com
Créditos vinculados al producto y nuevos avales
Una novedad concreta llegó el 27 de octubre, cuando Agricultura anunció un cupo de hasta $10.000 millones en garantías sindicadas para créditos BICE en valor producto, mediante un acuerdo con CASFOG y la participación de más de quince sociedades de garantía recíproca, o SGR. El límite informado para operaciones mediante esa sindicación es de $200 millones (SAGyP, 2026a).
El anuncio comunicó UVA más 7% anual, un tope general de $800 millones por destino de inversión y más de $30.000 millones otorgados al sector bovino desde el lanzamiento. El cupo de garantías, los límites por operación y los desembolsos acumulados describen conceptos distintos; no deben sumarse ni presentarse como financiamiento ya recibido por nuevos beneficiarios (SAGyP, 2026a). www.argentina.gob.ar
La ficha del BICE permite comprender la mecánica. El préstamo se otorga en UVA con tasa nominal fija, mientras la cuota conserva una cantidad de kilos de novillo y se abona en pesos según el INMAG de la semana anterior. Si el producto aumenta menos que el CER, el plazo se extiende; si lo supera, puede acortarse (Banco de Inversión y Comercio Exterior [BICE], s. f.).
Los plazos publicados alcanzan sesenta meses para inversión, ajustables hasta un máximo de ochenta y cuatro, y treinta y seis para capital de trabajo, ajustables hasta cuarenta y ocho. Se contempla hasta seis meses de gracia y pagos mensuales, trimestrales o semestrales. La línea requiere al menos tres años de actividad y destinos elegibles; las personas humanas necesitan aval de SGR o Fondo de Garantía Público (BICE, s. f.). www.bice.com.ar
La estabilidad de los kilos de referencia por cuota no implica un importe fijo en pesos. También importa la diferencia entre la evolución del índice del novillo y el precio que obtiene el productor por su propia categoría de hacienda. Las condiciones sobre eventuales saldos al alcanzar el plazo máximo y los costos del aval requieren examen contractual.
Entre otras alternativas publicadas, Banco Nación informa financiamiento ganadero en dólares hasta USD 2 millones y cinco años, y una modalidad en UVA hasta $1.000 millones y sesenta meses. La página consultada no ofrece una tasa única que permita comparar directamente su costo con BICE (Banco de la Nación Argentina, s. f.). www.bna.com.ar
Pagarés y mercados para financiar la producción
Los instrumentos vinculados con productos ya cuentan con antecedentes bursátiles. En mayo de 2025 se comunicaron las primeras negociaciones en el Mercado Argentino de Valores de pagarés a la vista con intereses vinculados a TAMAR, BADLAR y precio de la soja (Ministerio de Desregulación y Transformación del Estado, 2025). www.argentina.gob.ar
La RG CNV 1090/2025 reunió reglas para valores negociables de emisión individual y estableció condiciones para títulos garantizados por warrants, relacionadas con liquidez y precios del subyacente, aforos y reposición de márgenes. La garantía real debe distinguirse de una eventual garantía del mercado o del agente (Comisión Nacional de Valores [CNV], 2025). www.argentina.gob.ar
La representación digital añade otra posibilidad. La RG CNV 1150/2026 amplió su alcance bajo los regímenes previstos y prorrogó el entorno regulatorio de prueba hasta el 31 de diciembre de 2027 (CNV, 2026). Para interpretar una propuesta de tokenización ganadera resulta necesario establecer qué derecho representa el instrumento y cómo se verifica su respaldo. La tecnología de registro no reemplaza la constitución jurídica de la garantía ni la comprobación de la existencia de los animales. www.argentina.gob.ar
Para los proveedores de la cadena, la Factura de Crédito Electrónica MiPyME conserva relevancia como mecanismo de anticipo de cobranzas. La Resolución 424/2026 mantuvo, desde el 1 de noviembre de 2026 hasta el 31 de octubre de 2027, el plazo de veintiún días corridos previsto para las actuaciones del régimen, incluida aceptación, cancelación o rechazo según corresponda (Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa, 2026). www.argentina.gob.ar
La elección depende del activo disponible y del momento productivo. Una existencia almacenada, una cosecha esperada y un crédito contra un comprador presentan riesgos diferentes. La posibilidad legal de negociar un instrumento tampoco asegura demanda suficiente o condiciones convenientes para todas las escalas empresariales.
Cambios tributarios que inciden en la caja
El artículo 193 de la Ley 27.802 habilitó a establecimientos de invernada y/o engorde a corral a optar por los métodos de valuación de los incisos a) o b) del artículo 57 de Ganancias, según el tipo de hacienda, con efectos para ejercicios fiscales iniciados desde el 1 de enero de 2026 (HCNA, 2026). www.argentina.gob.ar
Agricultura explicó la modificación como una forma de disminuir la imposición asociada a la tenencia durante el engorde y diferirla hacia la venta (SAGyP, 2026b). Su relevancia financiera consiste en aliviar el desajuste entre resultado fiscal y disponibilidad de fondos. El efecto requiere analizar cada liquidación y no constituye una exención general. www.argentina.gob.ar
El Régimen de Incentivo para Medianas Inversiones, RIMI, contempla amortización acelerada en una cuota para semovientes amortizables. ARCA precisa que la categoría comprende reproductores de genética superior, debidamente registrados y afectados a la actividad; la adquisición corriente de animales para engorde no debe equipararse automáticamente a esa inversión (HCNA, 2026; Agencia de Recaudación y Control Aduanero [ARCA], s. f.). www.argentina.gob.ar
El régimen también prevé devolución de créditos fiscales elegibles de IVA después de tres períodos fiscales mensuales desde aquel en que procedió su cómputo, bajo sus condiciones. ARCA incluye determinados equipos de riego y mallas antigranizo entre las inversiones sin monto mínimo (HCNA, 2026; ARCA, s. f.). Estos beneficios pueden mejorar los flujos de una inversión, pero la elegibilidad fiscal y la aprobación crediticia siguen siendo evaluaciones diferentes. www.argentina.gob.ar
El costo y el plazo decidirán la utilidad para el productor
La disponibilidad de garantías verificables puede mejorar las condiciones para negociar financiamiento. El beneficio efectivo dependerá del costo total, los vencimientos y la capacidad de repago. Deben incorporarse comisiones de aval, emisión y negociación, gastos registrales, monitoreo, seguros y cualquier actualización pactada.
Una caída del precio puede modificar rápidamente la cobertura. En un ejemplo exclusivamente ilustrativo, una hacienda valuada en $180 millones que respalda una deuda de $108 millones comienza con una relación del 60%. Si el valor de los animales cae un 20%, a $144 millones, la relación sube al 75%, suponiendo deuda constante. Si el contrato exigiera conservar el límite inicial, aparecería una diferencia de $21,6 millones que debería resolverse mediante reducción de deuda, garantías adicionales u otro mecanismo pactado. Son cálculos hipotéticos, sin intereses ni cambios de peso o existencias.
El plazo exige la misma atención. Una obligación que vence antes de completar la recría o de recuperar una inversión puede forzar ventas anticipadas y reducir el beneficio buscado. En establecimientos mixtos también conviene considerar escenarios en los que se deterioren simultáneamente el ingreso agrícola y el valor del respaldo ganadero.
El alcance económico de las medidas se apreciará en los montos efectivamente desembolsados, los productores que accedan al financiamiento y las condiciones de las operaciones. Para el campo, el resultado relevante será disponer de crédito compatible con el ciclo productivo, con costos comprensibles y reglas claras para conservar, sustituir y liberar las garantías.
Referencias
Agencia de Recaudación y Control Aduanero. (s. f.). Inversiones sin monto mínimo. Régimen de Incentivo para Medianas Inversiones. Recuperado el 10 de noviembre de 2026, de https://www.arca.gob.ar/inversiones/RIMI/inversiones-sin-monto-minimo.asp
Banco de Inversión y Comercio Exterior. (s. f.). Créditos en valor producto para el sector ganadero. Recuperado el 10 de noviembre de 2026, de https://www.bice.com.ar/productos/creditos-en-valor-producto-para-el-sector-ganadero/
Banco de la Nación Argentina. (s. f.). AgroNegocios. Créditos. Recuperado el 10 de noviembre de 2026, de https://www.bna.com.ar/Empresas/AgroNegocios/Creditos
Comisión Nacional de Valores. (2025, 12 de noviembre). Resolución General 1090/2025. Boletín Oficial de la República Argentina, 14 de noviembre de 2025. Recuperado de https://www.argentina.gob.ar/normativa/nacional/resoluci%C3%B3n-1090-2025-420230/texto
Comisión Nacional de Valores. (2026, 10 de junio). Resolución General 1150/2026. Boletín Oficial de la República Argentina, 11 de junio de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/norma-426586/texto
El Destape. (2026, 3 de noviembre). Ley de Competitividad Financiera: punto por punto, qué dice el proyecto del gobierno de Javier Milei. El Destape. Recuperado de https://www.eldestapeweb.com/politica/ley-competitividad-financiera-punto-punto-dice-proyecto-gobierno-javier-milei-2026113193156
Honorable Cámara de Diputados de la Nación. (2026). Ficha del expediente 0012-PE-2026. Mensaje 314/26 y proyecto de ley sobre competitividad financiera. Recuperado el 10 de noviembre de 2026, de https://www.hcdn.gob.ar/comisiones/permanentes/clgeneral/proyecto.html?exp=0012-PE-2026
Honorable Congreso de la Nación Argentina. (1914). Ley 9.643. Certificados de depósito y warrants (texto actualizado). Recuperado el 10 de noviembre de 2026, de https://www.argentina.gob.ar/normativa/nacional/norma-37048/actualizacion
Honorable Congreso de la Nación Argentina. (2026, 27 de febrero). Ley 27.802 de Modernización Laboral. Boletín Oficial de la República Argentina, 6 de marzo de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/norma-423680/texto
Ministerio de Desregulación y Transformación del Estado. (2025, 7 de mayo). Se negociaron los primeros pagarés producto en el Mercado Argentino de Valores. Recuperado de https://www.argentina.gob.ar/noticias/se-negociaron-los-primeros-pagares-producto-en-el-mercado-argentino-de-valores
Mozetic, D. (2026, 4 de noviembre). Después de la polémica por los Cedears, el Gobierno retiró el proyecto de Ley de Competitividad Financiera. El Cronista. Recuperado de https://www.cronista.com/economia-politica/el-gobierno-decidio-retirar-por-completo-el-proyecto-de-ley-de-competitividad-financieras-despues-de-la-polemica-por-los-cedears/
Poder Ejecutivo Nacional. (1995). Régimen de prenda con registro. Decreto-Ley 15.348/1946, ratificado por Ley 12.962, texto ordenado por Decreto 897/1995. Recuperado de https://www.argentina.gob.ar/sites/default/files/ley_de_prenda_con_registro.pdf
Poder Ejecutivo Nacional. (2024, 18 de julio). Decreto 640/2024. Certificados de depósitos y warrants. Boletín Oficial de la República Argentina, 19 de julio de 2024. Recuperado de https://www.argentina.gob.ar/normativa/nacional/decreto-640-2024-401750/texto
Secretaría de Agricultura, Ganadería y Pesca. (2024, 25 de octubre). Por primera vez en la historia argentina, una empresa emitió un warrant ganadero. Recuperado de https://www.argentina.gob.ar/noticias/por-primera-vez-en-la-historia-argentina-una-empresa-emitio-un-warrant-ganadero
Secretaría de Agricultura, Ganadería y Pesca. (2026a, 27 de octubre). Créditos en Valor Producto: nuevo cupo de garantías de hasta $10.000 millones para el sector ganadero. Recuperado de https://www.argentina.gob.ar/noticias/creditos-en-valor-producto-nuevo-cupo-de-garantias-de-hasta-10000-millones-para-el-sector
Secretaría de Agricultura, Ganadería y Pesca. (2026b, 19 de mayo). El Gobierno Nacional implementó reducción de impuestos para la valuación de hacienda de invernada. Recuperado de https://www.argentina.gob.ar/noticias/el-gobierno-nacional-implemento-reduccion-de-impuestos-para-la-valuacion-de-hacienda-de
Secretaría de Agricultura, Ganadería y Pesca. (2026c, 29 de enero). La emisión de warrants fue récord en 2025. Recuperado de https://www.argentina.gob.ar/noticias/la-emision-de-warrants-fue-record-en-2025
Secretaría de Agricultura, Ganadería y Pesca. (2026d, 21 de julio). Resolución 117/2026. Sistema Informático de Trazabilidad Animal. Boletín Oficial de la República Argentina, 23 de julio de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/norma-428065/texto
Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa. (2026, 27 de octubre). Resolución 424/2026. Plazos del régimen de Factura de Crédito Electrónica MiPyME. Boletín Oficial de la República Argentina, 29 de octubre de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/norma-431777/texto
Servicio Nacional de Sanidad y Calidad Agroalimentaria. (2025, 31 de octubre). Resolución 841/2025. Identificación individual electrónica del ganado. Boletín Oficial de la República Argentina, 3 de noviembre de 2025. Recuperado de https://www.argentina.gob.ar/normativa/nacional/resoluci%C3%B3n-841-2025-419696/texto
Servicio Nacional de Sanidad y Calidad Agroalimentaria. (2026, 15 de octubre). Resolución 898/2026. Identificación animal y entes sanitarios. Boletín Oficial de la República Argentina, 16 de octubre de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/norma-431289/texto
Subsecretaría de Mercados Agroalimentarios e Inserción Internacional. (2026, 26 de mayo). Disposición 2/2026. Emisoras de certificados de depósito y warrants. Boletín Oficial de la República Argentina, 27 de mayo de 2026. Recuperado de https://www.argentina.gob.ar/normativa/nacional/disposici%C3%B3n-2-2026-426151/texto


Los comentarios están cerrados.